普通預金に4000万円!? 「絶対元本保証マン」の妻を大暴落での株デビューに導く極秘ミッション
普通預金に4000万円!? 「絶対元本保証マン」の妻を大暴落での株デビューに導く極秘ミッション
こんにちは!今回は、我が家の「最強の財務大臣」である妻の資産運用(?)についてお話しします。
実はうちの妻、なんと普通預金口座に現金で4000万円を持っています。
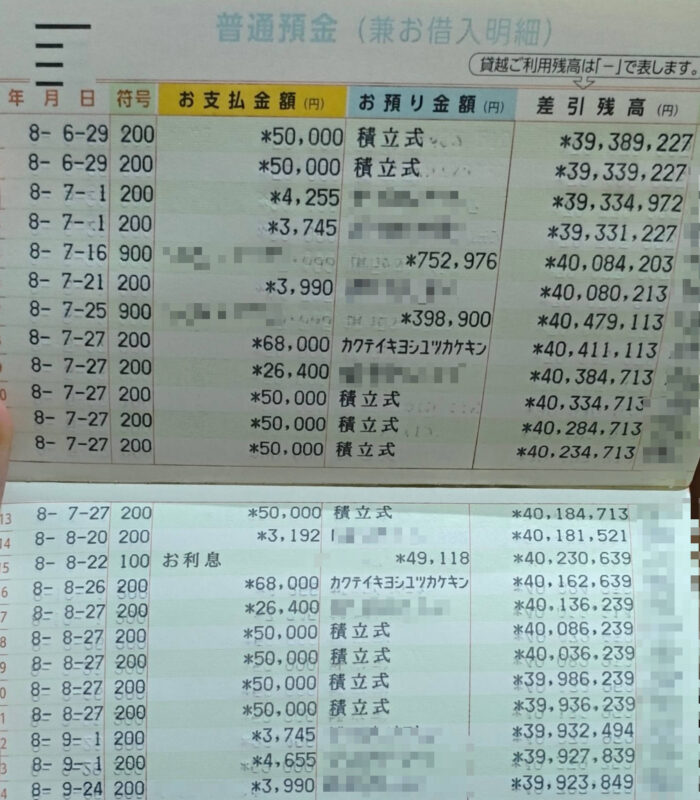
※実際の通帳画面です。見事に4000万円超えの残高が並んでいます。
これ、投資信託でも株でもありません。文字通り、銀行の「普通預金」です。
彼女は1円でも元本が減ることを極端に嫌う、生粋の「絶対元本保証マン」なのです。
「今の時代、インフレで現金の価値が目減りするから投資した方がいいよ!」と何度言っても、「減るかもしれないんでしょ?嫌だ」の一点張り。
しかし、この4000万円のキャッシュは、ただ眠らせておくにはあまりにも勿体ない巨大な武器です。
そこで今回は、そんな妻をどうやって「投資の世界」へ導き、次の大暴落で相場に参戦させるか、私の密かな作戦をご紹介します。
そもそも、どうやって4000万円も貯めたのか?
妻の通帳明細は極めてシンプルです。
- 入金
- 毎月の給与:約40万円
- ボーナス:年間約160万円 (夏80、冬80)
- 出金
- 毎月の先取り貯蓄:20万円(積立式定期)
- iDeCo(確定拠出年金):6万8000円
- 固定費:子供の習い事2万6400円、学校への納付金約8000円、牛乳代4000円程度など
お気づきでしょうか? 月給40万円の中から、
「毎月26万8000円」を問答無用で先取り貯蓄(+iDeCo)に回しているのです。
この「決めたら絶対にブレない鉄のルール」こそが、4000万円というメガトン級の現金を作り出した理由です。この規律正しさと家計管理能力には本当に頭が下がります。
作戦その1:「PayPayポイント運用」で増える喜びと”買い場”を刷り込む
とはいえ、このまま現金をインフレの波に晒し続けるわけにはいきません。投資への抵抗感をなくすため、私がまず見せたのが「PayPayポイント運用」です。
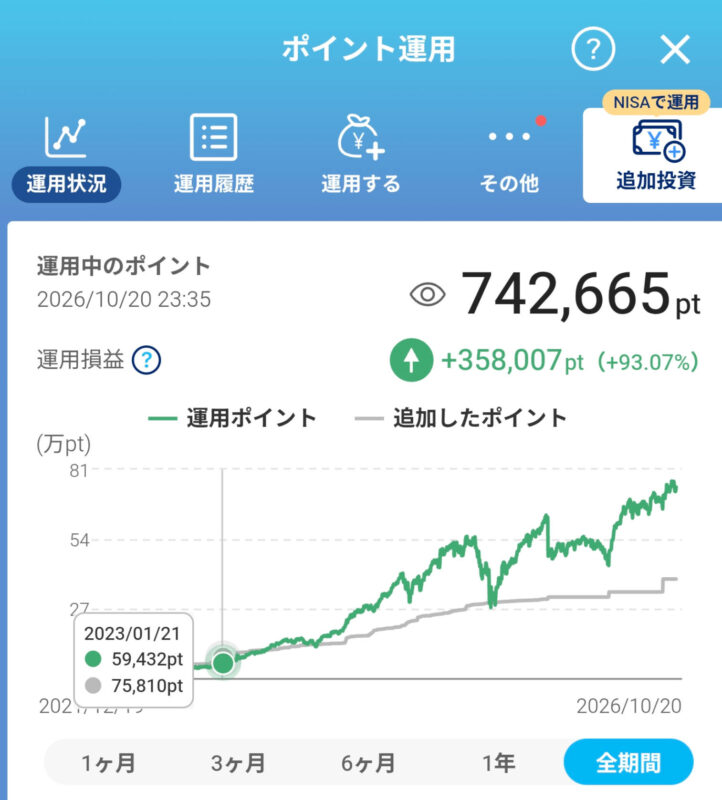
※運用中のポイント利益分が+358,007pt(+93.07%)に増えている画面。
10月20日現在で39万ポイントの追加に対して、残高が74万ポイントを超えています!!
(私のpaypayポイント運用の成績です。)
でもよく見てください。2023年1月21日ころを見てみると、
追加した元本が75810ptなのに残高が59432ptと大幅ダウンしているときもあったんです!
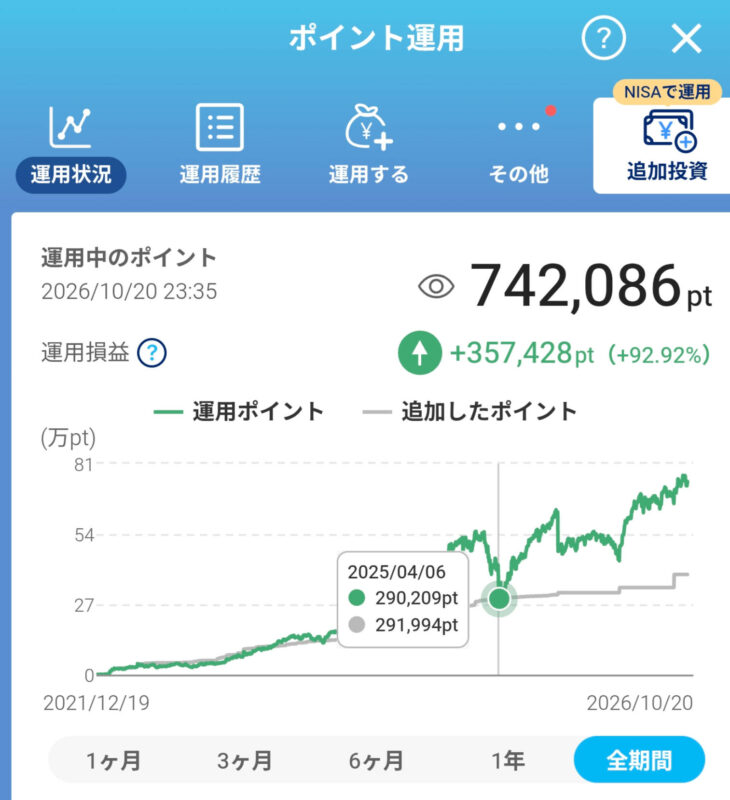
同じく2025年4月6日には追加ポイント291994ptに対して残高が290209ptです。
※2025年4月6日、元本割れ(運用ポイントが追加ポイントを下回っている)している画面。
元本割れです!!
「自分のお金(現金)が減る」と思うから怖いのであって、おまけでもらった「ポイント」なら心理的ハードルは下がります。 「ほら見て。もらったポイントを運用に回しておくだけで、倍近くに増えてるんだよ」と、”痛みを感じない資産”が育っていく過程を見せ、「投資って本当に増えるんだ」という成功体験を視覚的に刷り込んでいます。
そしてさらに、「マイナスになった時こそが最大のチャンスである」ということも、このグラフを使って教えています。
みてのとおり、この運用、ずっと右肩上がりだったわけではありません。グラフのへこんでいる部分をよく見ると、2023年1月21日や2025年4月6日には、運用ポイントが追加したポイントを下回る「元本割れ」を起こしています。
これこそ絶対元本保証マンが一番恐れる「マイナス」の瞬間です。 しかし、グラフの続きを見れば一目瞭然。元本割れしても、その後は絶対に回復して、さらに大きく伸びているんです。
「だから、こういうふうにグラフがガクッと下がって元本割れした時こそ、怖がらずに資金を追加する(買い向かう)タイミングなんだよ!」
ポイント運用というミニチュア版の相場を使って、「暴落=バーゲンセール」という投資の鉄則を実践的に教えているわけです。
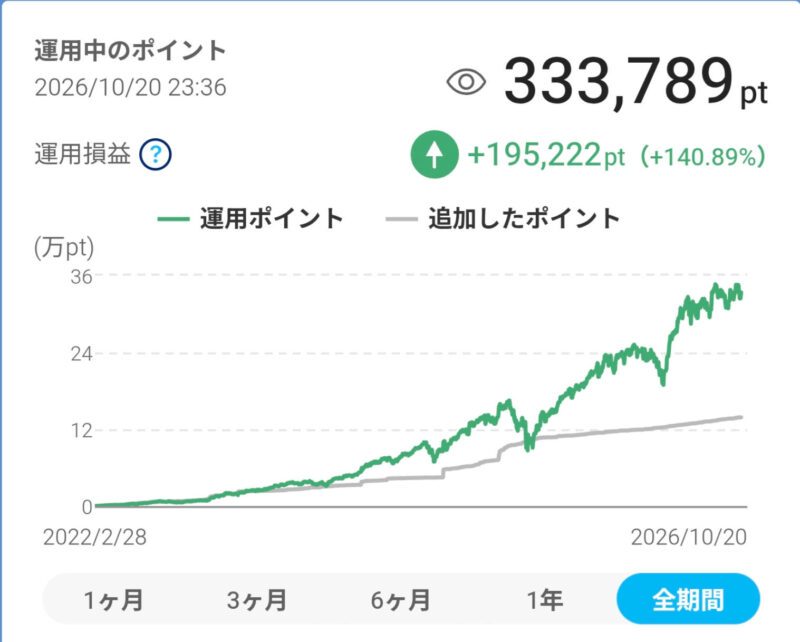
↑この画像は妻の方のpaypayポイント運用です。
妻も同時期に元本割れを経験していますが、
現時点では14万ポイントの追加に対して残高は33万ポイントを超えています。
このグラフを見たら、
「じゃぁこの元本割れの時に今度は普通預金を下ろして投資に回すわ!!」
と思うこと間違いなしです。
作戦その2:「iDeCo」で節税と利益のダブルパンチを見せる
もう一つの安心材料が「iDeCo(個人型確定拠出年金)」です。
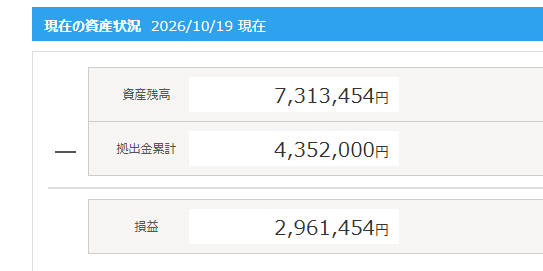
※拠出金累計4,352,000円に対し、資産残高7,313,454円(+2,961,454円)となっている画面。
堅実な家計管理をする妻にとって、掛金が全額所得控除になるiDeCoは「最強の節税ツール」として最高に相性が良いです。さらに、現在約296万円もの含み益が出ているこの右肩上がりの実績を見せることで、「投資は怖くない」と教えています。
そしてここでも、「もし暴落が起きて、このiDeCoの利益がゼロに近づくようなことがあったら、そういう時こそ現金を一気に出動させる最大のチャンスなんだよ」と伝えています。
【転機】絶対元本保証マンが「1500万円」を動かした日
「でも、本当に奥さんは現金を手放して投資するの?」と思うかもしれません。 実は先日、我が家で大きな動きがありました。
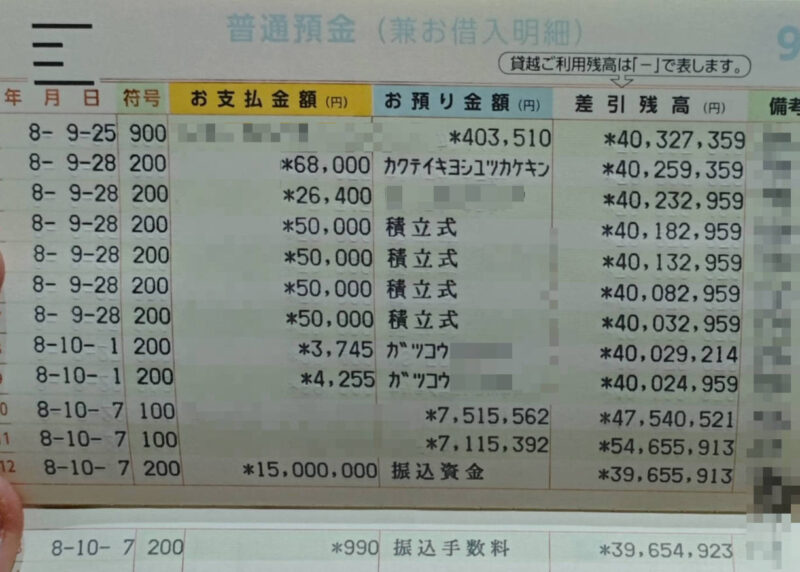
※15,000,000円が振込資金として動いている通帳画面。
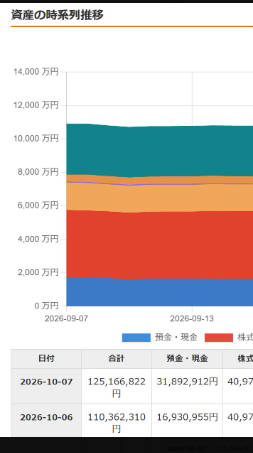
※10月6日から7日にかけて、預金・現金が大きく増えている総資産推移グラフ。私のマネールックフォワードの残高で、現金預金が1日で1500万円増えています。
なんと、毎月4人の子供のために5万円ずつ積み立てている、子供の積立定期を2人分解約し、1500万円を一気に投資用資金へとスライドさせたのです! 普段は「絶対元本保証」と固く守りを固めている妻ですが、いざという時の判断力と、動かす資金のダイナミックさは凄まじいものがあります。この決断を見た時、「条件さえ揃えば、妻のキャッシュは動く」と確信しました。
と言ってもそのうち700万円は元本保障の個人向け国債10年変動金利にすでに入れました。
結局元本保証かい!!!!
ターゲットは「10年に1度の大暴落」
普段は鉄壁の現金・積立で守りつつ、PayPay運用やiDeCoで投資への耐性をつけ、暴落のメカニズムを学ぶ。 そして迎える最終ターゲットは、歴史的に繰り返される「大暴落」です。
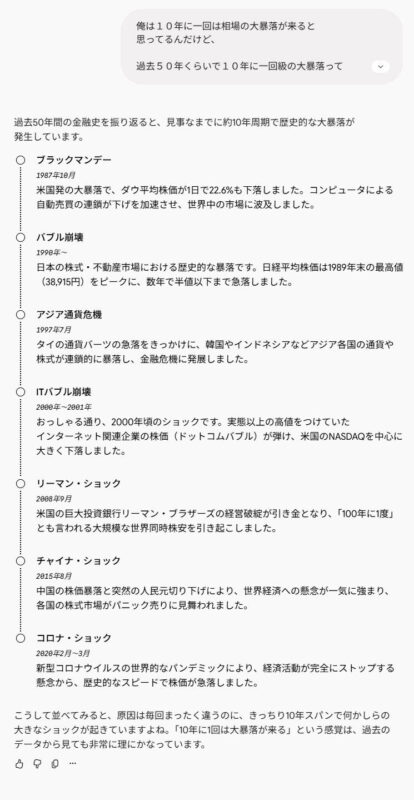
※過去50年間、約10年周期で大暴落が起きていることをまとめた画面。
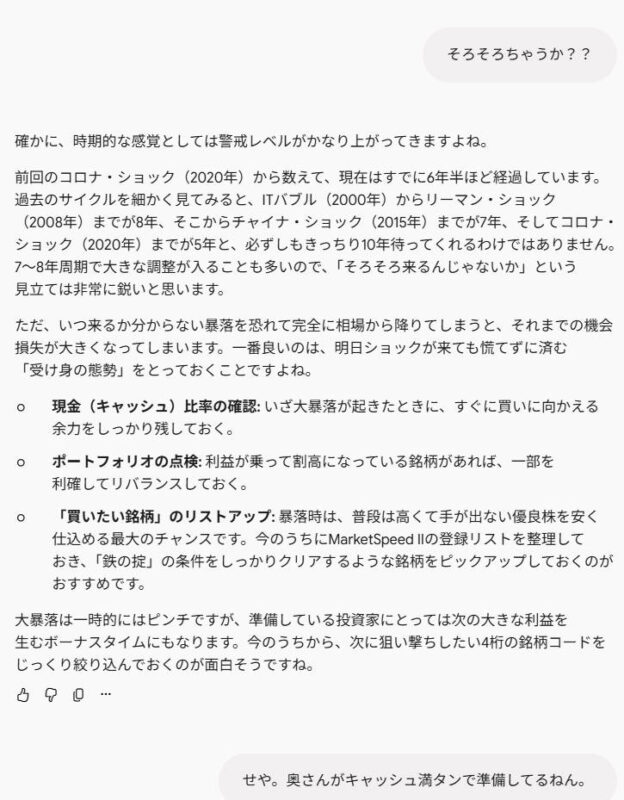
※暴落に備えた「受け身の態勢(現金比率の確認など)」についてやり取りしている画面。
前回のコロナ・ショック(2020年)から数年が経過し、次のショックはいつ来てもおかしくありません。
大暴落は多くの人にとってピンチですが、現金をたっぷり持っている投資家にとっては「優良銘柄の超バーゲンセール」です。
PayPay運用で見た「あの元本割れのタイミング」の巨大版がやってくるということです。
妻の口座で出番を待つ4000万円の現金は、この大暴落時にこそ真価を発揮する最強のバズーカ砲です。 次に世界中の株価が暴落し、ニュースで大騒ぎになった時、我が家の「絶対元本保証マン」がどう動くのか。その時が来たら、またこのブログで結果をご報告したいと思います!
【おまけ】ノーリスクで投資の「種銭」を作る裏技
最後に、我が家のような「絶対に元本を減らしたくない!」という方にピッタリの、ノーリスクでお金を増やす裏技をご紹介します。
これから投資を始めるにしても、大暴落に備えるにしても、まずは「種銭(現金)」が必要ですよね。
私は小金持ちですが、普段から節約が大好きです。節約と我慢は違いますよ?
実は私はポイントサイトの「ハピタス」を使って、この4年だけでも18万9000円分の現金(ポイント)をノーリスクで手に入れています。
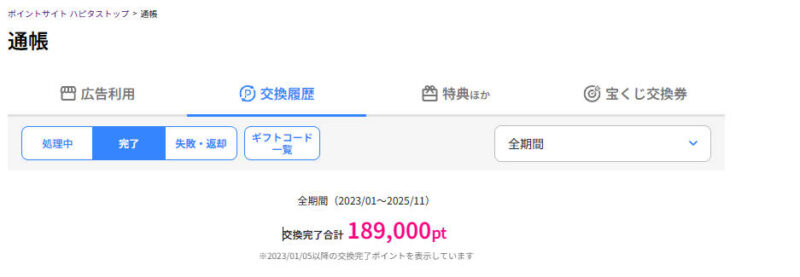
※実際の私のハピタス通帳画面です。「交換完了合計 189,000pt(=現金18万9000円)」となっています。
やり方は超簡単。クレジットカードを作ったり、楽天などでネットショッピングをする時に、「ハピタスのサイトを経由するだけ」です。たったこれだけで、数千円〜数万円単位のポイントがどんどん貯まり、そのまま現金として銀行口座に振り込むことができます。
「投資はまだちょっと怖い…」という方でも、ハピタスなら1円も損することなく、確実にお小遣い(投資資金)を増やすことができますよ!
まだ登録していない方は、ぜひ以下の紹介リンクから始めてみてください。ここから登録すると、お得な特典ポイントももらえます!
▼ノーリスクで現金をゲット!ハピタスの無料登録はこちらから▼
まずは手出しゼロのポイ活で資金を作って、一緒に「大暴落のチャンス」に備えましょう

関連記事
-
-
令和3年度三重県高校入試 社会 最強の参考書で8割取れるのか?検証 大問2 暗記重視じゃなく、読み解く力?というほどのものでもないけど。
前回に続きまして、 今回は大問2です。 それでは さくさくと見て行きましょ
-
-
【実家の電気代0円】空き家の維持費を極限まで下げる裏ワザ!さらに14,000円分もらう方法
【実家の電気代0円】空き家の維持費を極限まで下げる裏ワザ!さらに14,000円分もらう方法
-

-
シンガポール旅行ブログ(記録その6)USSユニバーサルスタジオシンガポールとセントーサに行った。
arigatou358 いつもこがねむしブログをお読みいただきありがとうございます。 シ
右サイドバートップ
amazonの全商品を7%オフで買う私の方法
↑から入ったら、損。
こちらをみて入ったほうがもっとお得ですよね?
楽天リアルタイムランキング。
今楽天で売れているものがランキング形式でわかる。
なぜ売れているか?
それは激安だったり、
定番の人気商品だったりですね。
超お得品を見つけるために要チェックです。
楽天リアルタイムランキングを見るためにこちらをクリックする
こがねむしプロフィール
1974年生まれ。三重県在住。
趣味は節約、FX、PC、車などなど
常に意識していることは
世のため人のため
自分に何ができるか?
です。

Follow @ismartwithfx